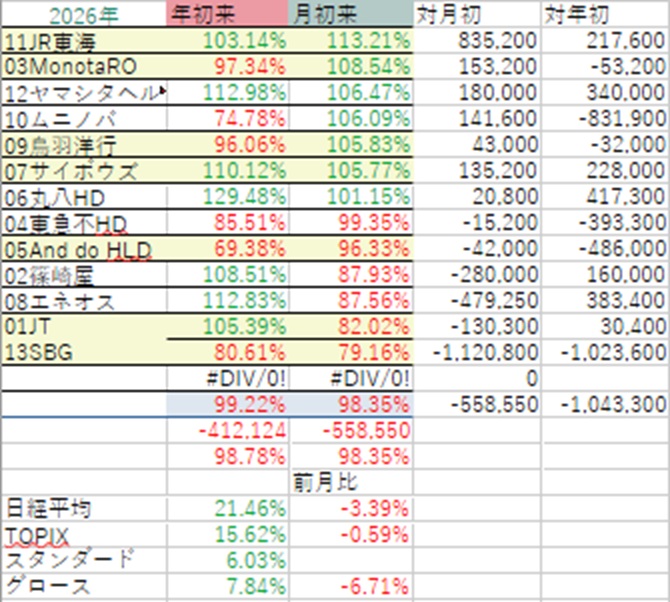
保有13銘柄の四半期決算発表出そろいました。1か月早いヤマシタヘルスケアHDを皮切りに、他は10月末から今月前半まで。今回は最後の3銘柄についてのまとめと、13銘柄すべてについて振り返ります。
・エネオス第2四半期決算…営業利益4.2倍。純利益8倍弱。在庫影響抜きだと営業利益+62%。純利益2.35倍。原油高、円安寄与。再生可能エネルギー分野は減損計上だが、軽々吸収。JX金属株式追加売却益。通期予想を営業利益、純利益50%ほど上方修正。増配。中期経営計画に基づきグループ再編進行。NIPPOを完全子会社化。中東情勢受け、調達先を多角化、安定供給維持。中東情勢による影響は持続織り込み。
・丸八HD第2四半期決算…増収、30%弱営業増益。従来計画を41%超過。投資有価証券売却益、償還益で経常も計画を19.5%上振れ。通期予想を従来予想から営業利益+26%、最終利益+21%上方修正。寝具・リビング用品事業は訪販の減収減益が続くもののインバウンド好調でホテル旅館向け好調。販管費減。不動産事業微小に減収減益。
・サイボウズ第3四半期決算…二桁増収増益継続。通期予想据え置き。広告宣伝、人件、開発費増加。
いいですねえ。エネオスはじめ石油元売り各社はどこも最高益ですか?しかし、この原油高、円安による高利益は将来それらが逆に転じると今度は反動で利益減がきつい。数年前にもあったことです。それを見越してか、エネオス、コスモエネルギーHDなどは決算発表後、株価は下落。
丸八HDは新社長となり、優待新設など還元強化に、業績も上向きと、変化が見て取れます。
サイボウズは安定の高成長継続で、AIも自社商品に取り込み、「AIにとってかわられ、サイボウズやセールスフォースなどのソフトウェアビジネスが成り立たなくなる」(Saasの死)と言われ急落していた株価も上昇へ。
保有13銘柄の決算は結局大半が良好でした。前期足踏みが著しく、流通株式時価総額がプライム上場維持基準を下回るなど一番懸念していたAnd do HLDも業態転換が進み、第1四半期好スタート。ヤマシタヘルスケアHDは業績回復へ向け、谷間の状況ながら大株主に有名個人投資家の内藤征吾氏が登場するなど頼もしい。JTは業績絶好調でしたが利益の大きな部分を占めるロシア事業を丸ごと失うという未曽有の事態で予断を許さない。篠崎屋は新社長となってから本当に業績が上向いていて、新業態も好調、復配を果たす。MonotaROは高成長持続。東急不HDは第2四半期減益著しく、利上げに伴い不動産市況にも懸念はありますが、下期偏重だし、これからに注目。鳥羽洋行は大株主に光通信が入り、配当性向引き上げ、大幅増配、AI半導体関連向け好調で業績も上向く。ムニノバHDは利上げ逆風と言われ大きく売られていたのが業績上方修正というサプライズで、高配当かつ成長株。東海旅客鉄道も前期の万博特需剥落で売られていたのが上方修正、増配と好調。ソフトバンクGは赤字転落だが、保有資産は膨張し、資産株として割安に。
と、保有銘柄ということでどうしても評価には欲目が入りますが、全体を見ても客観的にも心配は少ないかなと思います。JTは株価急落して、この先もネガティブなのは確定的ですが、だいぶ安いときに買っているし100株しか持っていないので、あまり影響はないかなと。とりあえず直近で決算発表前にムニノバHDを割安と確信して買い増したのがそこそこ良かったかなと。そして、まだまだ買いは遅くないと思います。
資産全体では株価は年初来マイナスですが、悲観せずにいこうかと。