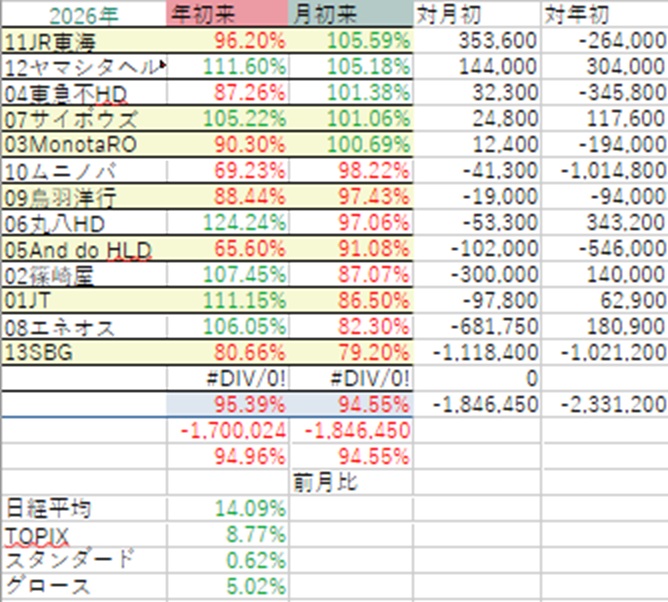
11月相場はさっそく急落スタートです。月次で日経平均-9.25%、TOPIX-6.48%、グロース-9.15%。保有資産全体では-5.45%と、若干踏みとどまってはいますがTOPIXとあまり変わらない下げ。
前月30%暴落のソフトバンクGが米国中間選挙を受けたAI半導体関連株安に巻き込まれ、20.8%も暴落し、年初来安値大幅更新。また、中東情勢沈静化期待高まり、原油が急落し、エネオスも17.7%急落で年初来安値。ロシアにより現地事業を事実上接収された?JTはストップ安で13.5%安というかまだ寄り付いていません。篠崎屋も何か13%安。And do HLDは9%安で年初来安値。ムニノバHDも年初来安値。
しかし、ソフトバンクGと並ぶ主力の双翼、東海旅客鉄道は+5.59%と逆行高で、せめてもの救いに。この銘柄と同じくAI半導体関連には代替できない実物資産を多く持つ東急不HDも逆行高。ヤマシタヘルスケアHDは相場と連動せずたまたま5%高。他、グロースのサイボウズズとMonotaROが若干いい。これらが少し総資産の株価を押し上げ、全体としてはやや指数よりはましという状況です。
年初来では-5.04%と、指数との差は歴然です。
ところで、保有銘柄の四半期決算がさらに3銘柄出ましたので、まとめます。
・MonotaRO第3四半期決算…19%増収、23.8%営業増益、22.6%経常増益、18.9%純利増益。極めて高成長継続。計画比上振れだが、上方修正目安には至らず修正はなし。値上げ、PB商品寄与。韓国、インドネシア事業好調。インド伸長。優待を廃止し、配当性向50.8%へ引き上げ。ROE30%目標。
・東急不HD第2四半期決算…減収、二桁減益。通期予想修正なし。投資家向け売却等減だが、通期計画へ向け順調とのこと。賃貸不動産含み益増。
・鳥羽洋行第2四半期決算…二桁増収、34%営業、経常増益、32%純利増益。上期計画を上振れ。通期予想修正なし。DOE2%導入。配当性向を従来の35%以上から50%以上に変更。記念配が乗っていた前期配当を上回る配当に今期分を増額修正。データセンター拡張への投資旺盛で、半導体製造装置関連の得意先への販売好調。
MonotaROは上方修正には至りませんが、いい感じ。東急不HDはちょっと足踏みですかね。不動産市況は利上げが逆風となります。最近はマンション価格も天井をつけたとか、不動産株はどうなんだろうという報も聞かれます。元々下期偏重の会社ですが、ここ最近の2期くらいは中期で進捗が良かったので、気になりますね。鳥羽洋行はやはりですね。データセンター関連向けが好調は期待通りというか。しかしここにはあの光通信が大株主に入って間もないですが、ここでDOE導入、配当性向引き上げとは。光通信の慧眼なのか、提案でもしたのか。
さてさて、まだまだ保有銘柄の四半期決算発表は続きます。楽しみに待ちます。