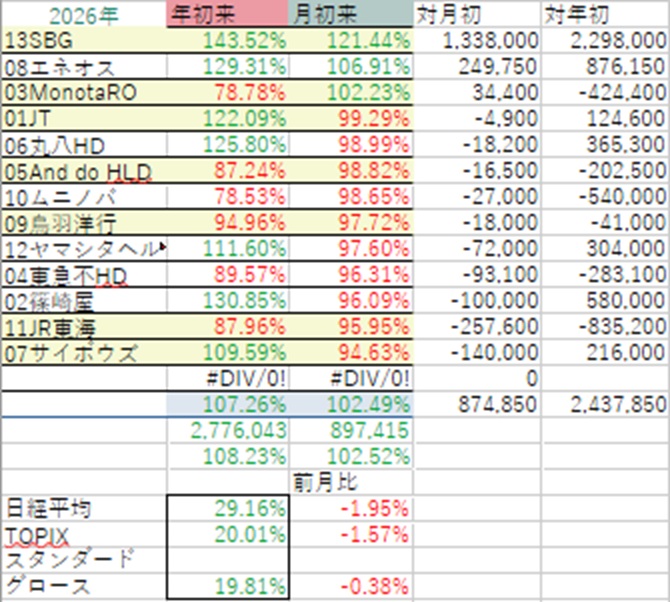
今年、ソフトバンクGが急騰してから急落している間、保有13銘柄の中で株価が一番上がっていたのはエネオスHDでした。いわずと知れたガソスタ最大手、石油大手ですが、要因はもちろん米によるイラン攻撃に端を発する石油危機による原油価格高騰が業績にとって増益要因であるということです。
石油元売り各社は今年、もともとは原油安に見舞われると言われていました。常識でした。油価は産油国の増産で下がるしかないと言われていました。現在、一時は100ドルを超えたりしていますが当時は60ドルくらいでしたか…?そこから下がるしかない、日銀利上げで円高も進む、円高追い風のニトリ、神戸物産、ワークマンなどに代表される内需銘柄は業績に追い風、と言われていました。
私はエネオスHDの業績、株価は低迷するかも、と思っていましたが、売りませんでした。あまり先読みして動くより、顛末を見届けてから、というスタイルです。単なる塩漬けかもしれませんが…そして、油価は誰も予想しえなかった石油危機により高騰し、今も終息の見込みどころか泥沼化している。円高にもならない。円安が進行し、日米協調介入の憂き目となり、直近の会合でも利上げしたものの謎の反対票が2票も、ということで円安回帰。ワークマンの株価は年初来安値に。エネオスHDは四季報でも業績予想を強気に書かれ、株価も年初来約+30%に。
こういうことは往々にしてあって、常識のように語られる多数派、メジャーな妥当な見方は後年大外れとなるというのは、保有銘柄の東急不HDでも見られました。コロナ禍下でリモートワーク定着でオフィスは不要となり、特に東急不HDの得意とする渋谷はリモートと相性のいいハイテク企業が多く、空き室率が跳ね上がる、と、言われました。それ以降空き室率が跳ね上がったという話は一切なく、高くて1%台?今、最高益を連続で更新しています。
AIの進化でソフトウェア産業の仕事はとってかわられる、Saasの死だ、と言われ売られたサイボウズも、直近の業績が高成長のまま変わらず、株価は盛り返しています。
メジャーな多数派の言説に敏感になって先回りして売り買いし、鞘を取りに行く方法もあるでしょう。しかし、業績に着目するなら、先読みもしていいですが、詳細な事実を確かめなければ、と思います。結果を出している投資家さんは「決算またぎをする必要はない、決算を見てからで十分間に合う」と仰います。私もそう思います。実体験からも。好決算で直後に株価が跳ね上がる。買い遅れた、と思わず買っても十分そこから長期で上がり続ける、という実例が実際にJTなどでもあります。
今、その先読みでムニノバHD(アイフル)がたたき売られています。利上げで調達金利が上がるのに、貸出金利は法定上限があり、上げられない、と。ここで「この銘柄は撤退だ」と利確するか、持ち続けて業績を見定めるか、なら私は業績を確かめます。買い増し候補です。今、相当割安、高配当となっています。
東海旅客鉄道も業績はかなりポジティブながら、安い。今、主力ですが含み損-12%です。当然持ち続けるし、買い増し候補です。