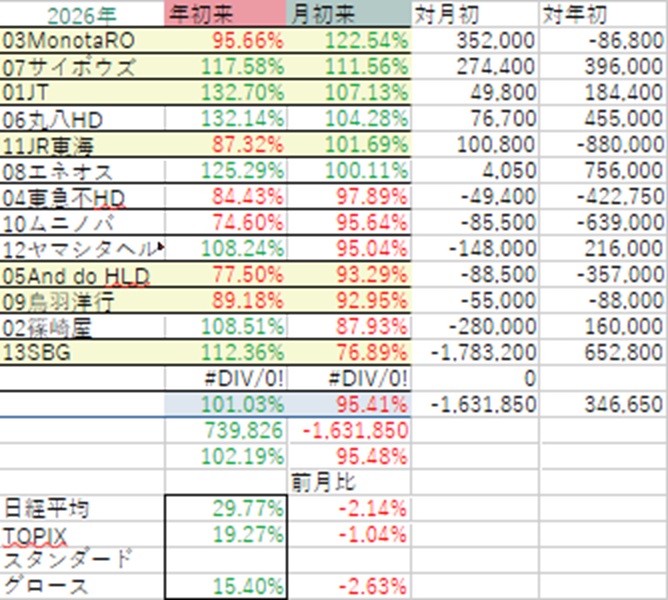
10月ここまで、日経平均-2.14%。TOPIX-1.04%。グロース-2.63%。保有資産全体では-4.52%とお話にならない。
主たる要因は2大主力の1つソフトバンクGの-23%です。さらに篠崎屋-12%、鳥羽洋行-7%、And do HLDも同じくらい、ヤマシタヘルスケアHD-5%、ムニノバHD-4.4%、東急不HD-2.11%と、過半数が日経平均並みかそれ以上の下落率に。
せめて救いは2大主力の1つ東海旅客鉄道の+1.7%。JTは+7%で上場来高値。丸八HDも+4.3%で上場来高値圏。そしてMonotaROが相次ぐ証券会社の格付け強気観測で+22.5%と急騰しています。同じくグロースのサイボウズも+11.5%と強い。
ソフトバンクG以外の合計なら月次やや+でしたが、AI半導体銘柄の暴落にしっかりと連動して無保有のキオクシア、アドバンテスト、イビデン、フジクラなどとともに下げまくっています。ちょっと前の記事で持ち株をピーター・リンチのいう6分類に仕分けしましたが、その際ソフトバンクGを資産株とだけ分類しました。時価総額以上の含み資産を持つ会社を言いますが、それと、今回の暴落でソフトバンクGは「市況関連株」だったと気づき直しました。
半導体関連は景気サイクルの波がものすごく大きい、いいときは良くてもひとたび不況になると総崩れになるという特徴を持ちます。ソフトバンクGの子会社で巨大な時価総額であるアームHDも、半導体企業。ソフトバンクGは資産株かつ、市況関連株であると、今更ながら叩きつけられました。ただ、私の同社株の保有理由の中では資産株の側面は強い。半導体業界が不況になればすぐに企業価値が失われるものでもない。もちろん影響は多大ですが…
今月はソフトバンクG以外にも色々大きく下げているのも痛いですが、理由が明確なのは業績不振、流通株式時価総額がプライム上場維持基準に未達のAnd do HLDくらいで、まあ、ムニノバHDは利上げ逆風で売られているのもわかりますが、業績右肩上がりであることに変わりはなく、株価は行き過ぎ気味の割安。PERも低く、配当利回りはかなり高まっています。篠崎屋に至っては業績絶好調。基本的に今般の株安に関しては揺らぎとみなすべきなのかなと。
これだけ資産が減るとストレスではありますが、保有継続、ムニノバHDはそろそろ買い増し、ついでに東海旅客鉄道も少し…という感じで変わりませんかね。