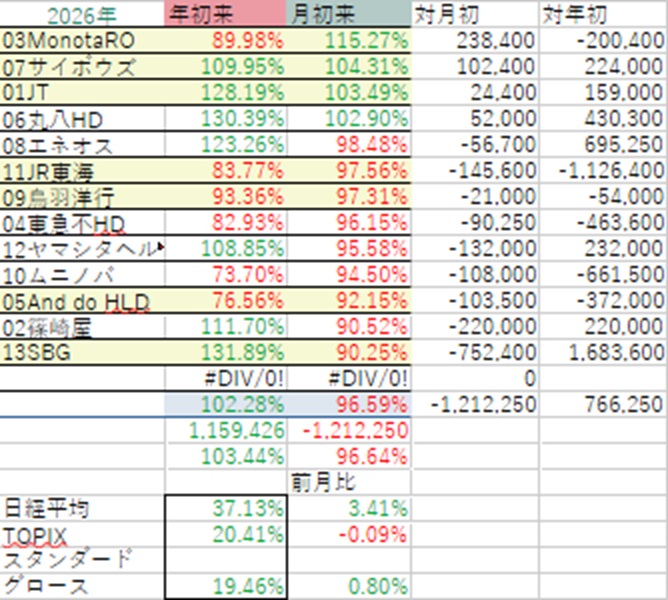
保有銘柄をピーター・リンチの言う6類型に仕分けてみると
・優良株 JT
・急成長株 MonotaRO サイボウズ
・業績回復株 篠崎屋 And do HLD ムニノバHD ヤマシタヘルスケアHD
・資産株 東急不HD 丸八HD 鳥羽洋行 東海旅客鉄道 ソフトバンクG
・市況関連株 エネオスHD
と、なりましょうか。あと一つ、低成長株がありますが、これは資産株でもある東海旅客鉄道が当てはまりますかね?
JTは急成長株さながらの業績の伸びを最近見せていますが…
コロナ禍下で原油が暴落して一時0までなったエネオスHDも、そこからしばらくは業績回復株でしたか。
東急不HDは莫大な不動産含み益を持つ資産株であり、近年の業績の伸び、安定した配当などの還元は成長株のそれ。
And do HLDは業績回復株としていますが、回復に乗ったとまでは言えない、底打ち反転を見極めている状態。プライム上場維持基準に流通株式時価総額が現在不適合。
ヤマシタヘルスケアHDもやや足踏み。
東海旅客鉄道は他の鉄道株と同様、不動産含み益が莫大であり、そして営業利益率は他を大きく凌駕する高収益体質で、それでいて株価は他より相当割安に置かれている状態。東海旅客鉄道は資産株というよりは、業績に比して目だって割安という観点で保有中。
ソフトバンクGも買値から3~4倍を行き来していますが、未だ保有資産が時価総額に比して大きい状態。
MonotaROとサイボウズは業績は急成長中ですが、株価の方もすでにそれなりに買われていて、割安な資産株と真逆の分類。急成長前提の株価。これを持続することが必須となっています。
篠崎屋とムニノバHDははっきり回復軌道に乗って業績拡大フェーズです。ただ、ムニノバHDは利上げが逆風ということで、売られている。
こんなところですか。改めて分けてみると、主力2つとも資産株で、一応投資スタンスはそっち寄りと確認できましたね。どれも業績は黒字。大半が好調といえます。株価は色んな要因で半年一年のスパンだと色んな方向へ動きますが、業績に注目して、落ち着いていたいですね。